乘号前的负号
追本之箭 — 乘号前的负号
2026-08-28 Fri 09:42
We've never succeeded in making a good deal with a bad person.(我们从未成功过与坏人做成一笔好交易。) —— 巴菲特,1989 年致伯克希尔股东信
一、统计
先读句式。
这不是道德劝诫,是经验陈述。他没说"不该"(shouldn't),说的是"从未成功"(never succeeded)。一个做过几千笔交易的人,在致股东的年度信里报告他的全样本基础费率:零。不是三五次失败后的感慨,是几十年、几千笔、数万亿美元流经的交易台上,扫描全部样本后写下的一个统计判决。
伦理课说坏人不可交往,统计学说坏人不可交易——前者你可以不同意,后者你只能核对样本量。而巴菲特的样本量,大概是全世界最贵的一份。好人坏人他都搭档过,该交的学费一分没少交,得出的结论不是"少交"、不是"小心交",是"从未成功过"。
你可以不信一个布道者的原则,但很难不信一个实践者的账本。这个"从未"的分量,比任何道德格言都重——它不是应然判断,是实然报告。
二、留白
因为合同天生不完备。
再厚的合同也写不尽所有情境:市场突变怎么办、条款没覆盖的灰区归谁、字面意思与签约本意冲突时听哪个。每份合同都自带无数留白。当一切按预期运行时,留白无害;可交易的全部价值恰恰兑现在"不按预期"的时刻——那正是留白最宽的时刻。
留白由人品填空。好人把留白读成"按公道来",坏人把留白读成"按我来"。合同越厚,说明信任越薄;而无论多厚,都堵不住全部的洞——洞的数量是无穷的,条款的数量是有限的,有限追不上无穷。
蠢的定义立过四象限:损人利己是强盗格。与强盗格签约,你的期望收益天然为负,条款只决定负多少。你以为白纸黑字是盾牌,其实它只是画了战场的边界——在边界之内和边界之外的一切灰区里,人品决定谁赢。
三、客场
补不上。这是一场开局就分了胜负的军备竞赛,而你在客场。
信息不对称:账在他手里,哪笔进了公司哪笔进了口袋,你看到的永远是他想让你看到的那个版本。时间不对称:他天天在场,你季报才看一眼,三个月够他做完全套操作再抹平痕迹。工具不对称:关联交易、资金占用、财务腾挪,全是他的兵器库,你连兵器的名字都未必认全。
最狠的一条——成本不对称:他作恶用的是你的钱,你维权花的是自己的钱。 他每挪一笔,边际成本趋近于零;你每查一次,律师费、审计费、时间成本照单全收。再加搭便车难题:维权成本一个人担,收益全体股东均沾——于是理性的散户集体沉默,而沉默正是坏人最趁手的掩护。
金融创新立过换名机制:规则是慢的,作恶是快的——监管的探测器永远晚一个版本。你每加一道防线,他就多一种绕法;你把防线加到无穷,成本也加到无穷。防守方成本无穷大时,唯一的赢法是不下场。
四、乘号
因为坏不是线性瑕疵,折价补偿不了。
财务瑕疵是加减项:资产减两成,价格减三成,差额就是你的安全边际,数学上说得通。但人品瑕疵根本不在加减法的世界里。你买的从来不是资产本身,是"资产被谁支配"——支配权在坏人手里时,他控制的不是某一个决定,是未来所有决定这个变量本身。一个变量如果被对手控制,你对它的所有估值都是自我安慰。
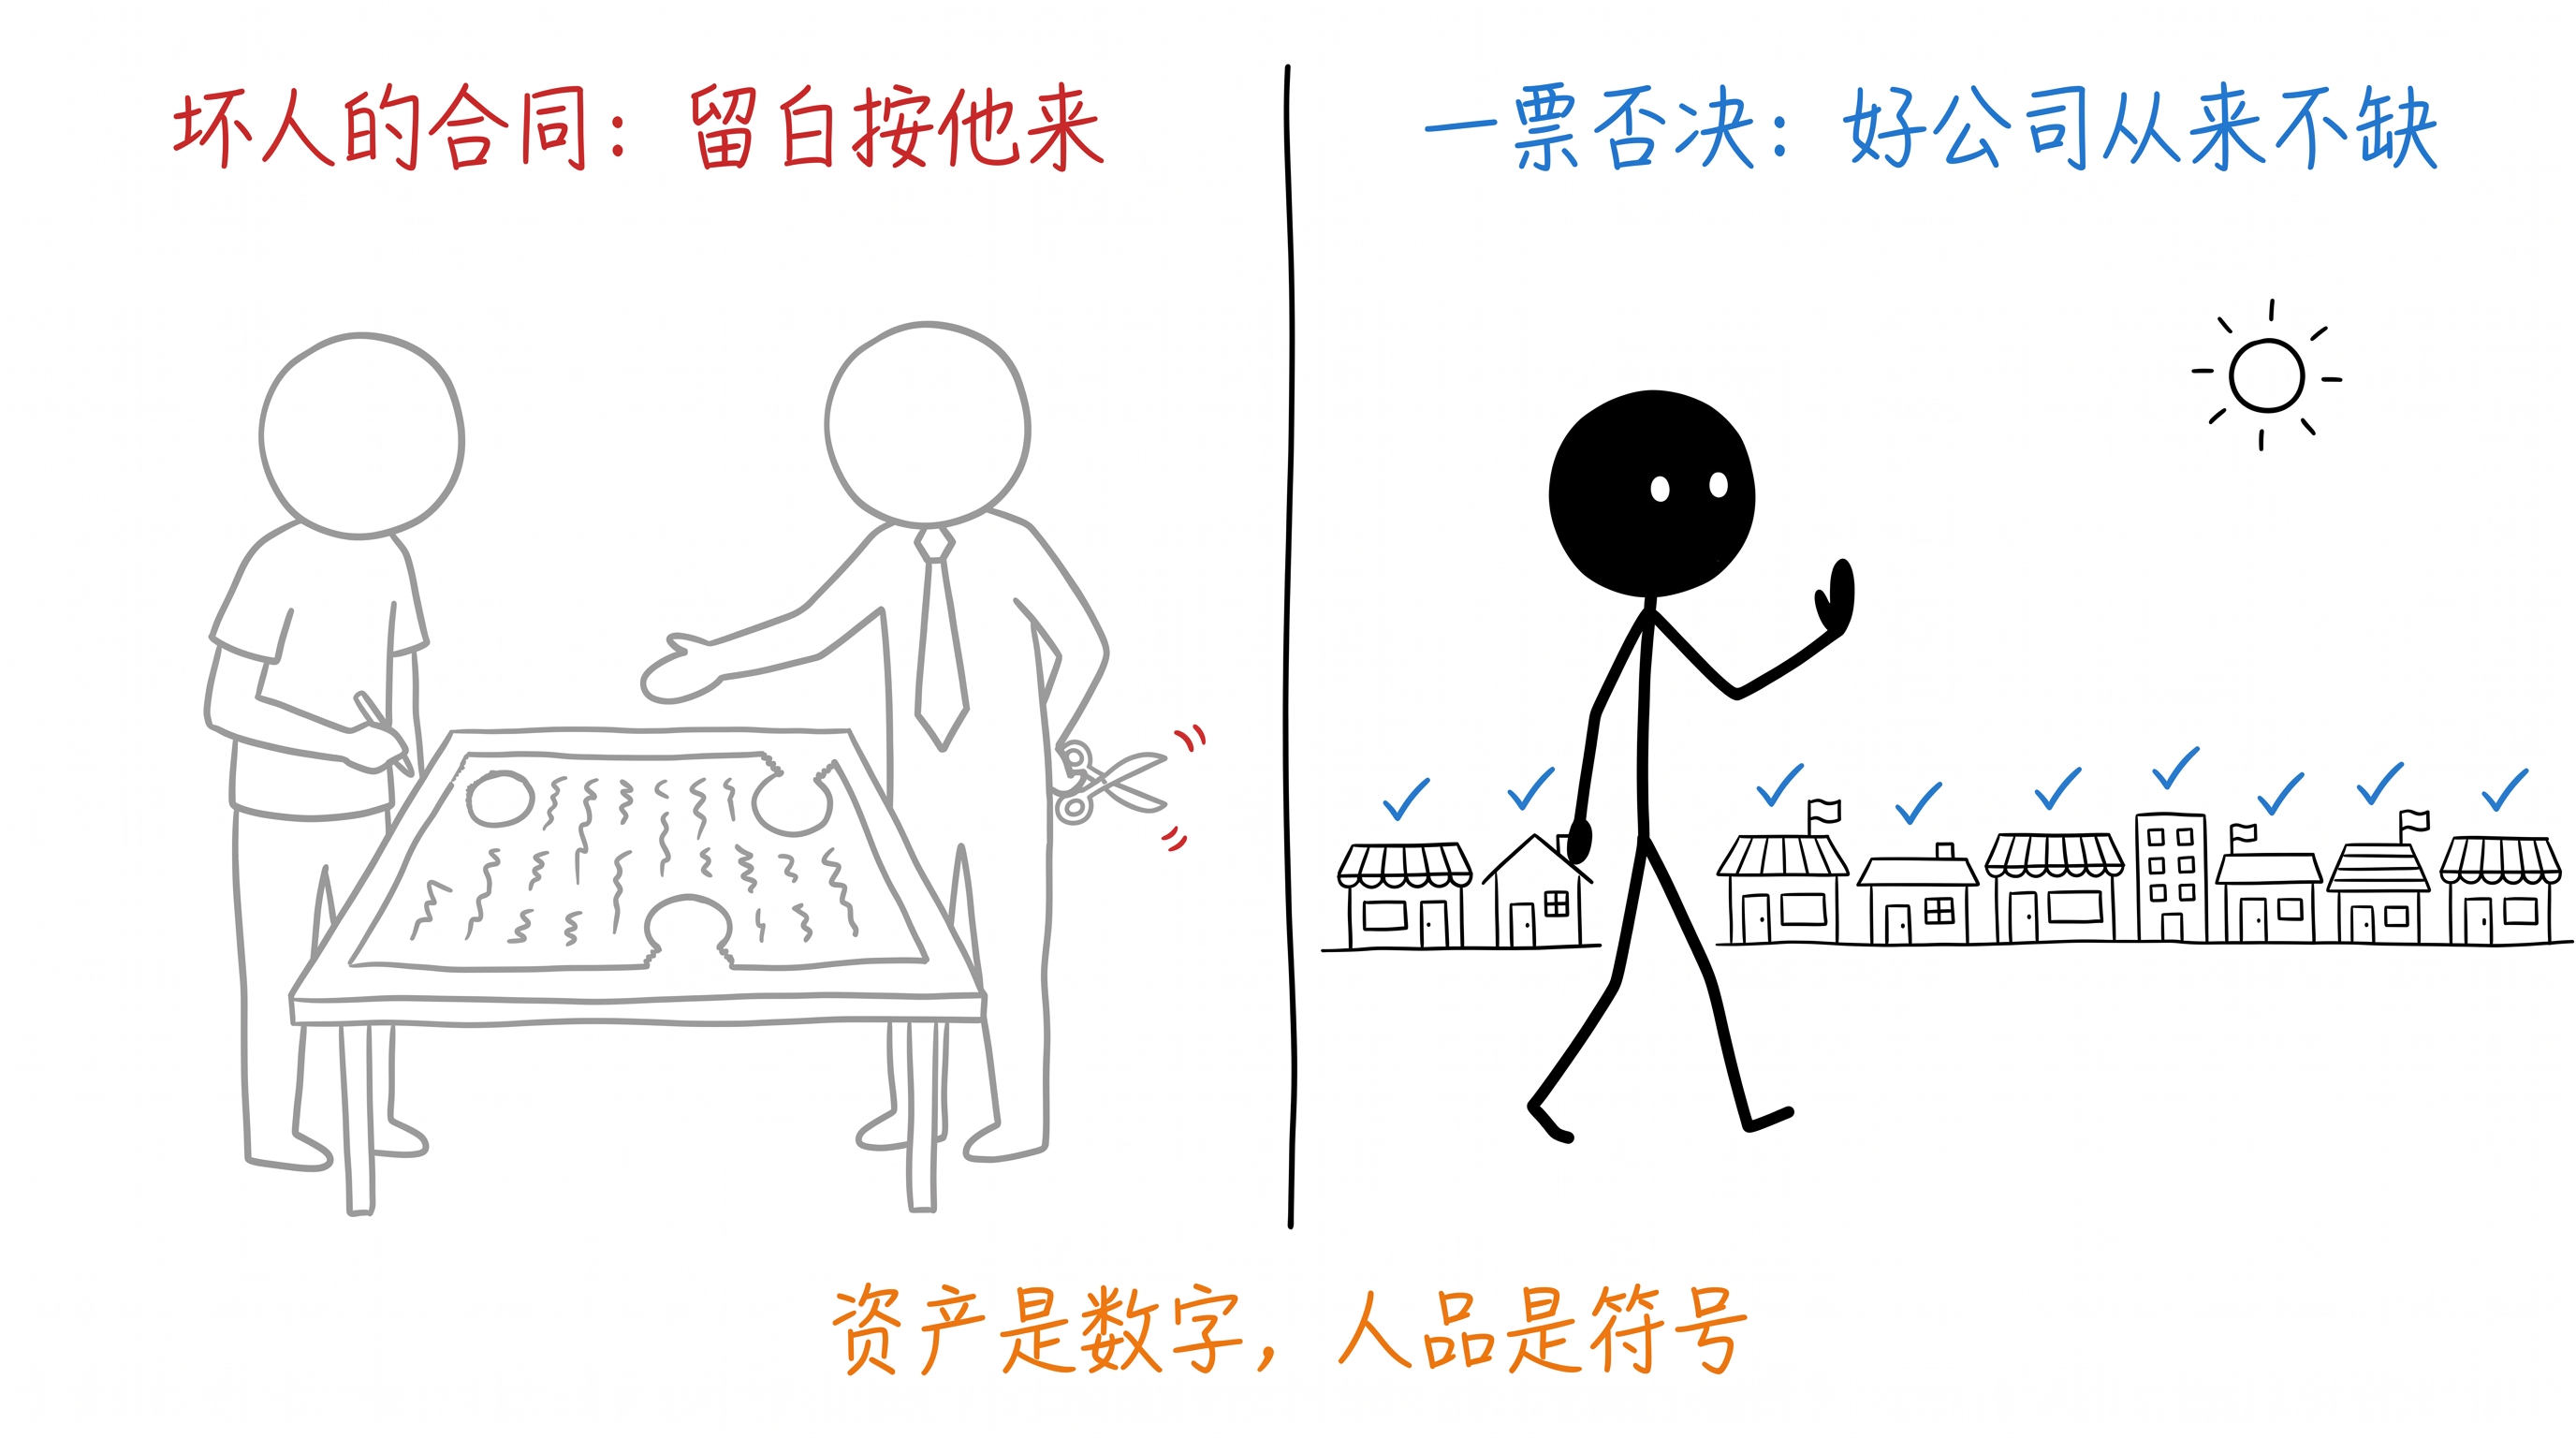
活着复利立过乘法世界:资产是数字,人品是数字前面的符号。符号为正,数字越大,赚得越多;符号为负,数字越大,亏得越大。你打七折买了一个符号为负的资产,并没有把符号变正——你只是用更少的钱,买了同样确定的亏损。
折价买坏人的公司,等于用折扣价买一张会自己改条款的合同。折扣给你心理安慰,改条款给你真实损失。所以它不参与打折,只参与否决。
五、自负
三个诱饵,每个都长着一张理性的脸。
第一张脸:"我能管住他"——可他找漏洞是全职,你防守是兼职,职业选手对业余选手,胜负没有悬念。第二张脸:"结构能约束他"——治理结构是慢规则,作恶是快操作,规章制度追不上一个下定决心钻空子的人。第三张脸最毒:便宜——坏人的公司常常看起来便宜,因为市场已经部分定价了他的坏。而便宜正是饵的形状。你以为自己在捡漏,其实你在接盘。
巴菲特自己交过这笔学费。早年的烟蒂投资信奉"折价能补偿一切",伯克希尔纺织厂本身就是那节课的账单——一家注定衰落的生意,一个"够便宜"的价格,结果是他花了二十年才把沉没成本从这个坑里搬出来。从格雷厄姆的折价论,到芒格的"好生意加好人",他是从"我能算赢瑕疵"里毕业的人。
这句 1989 年的话不是天赋,是学费收据。
六、免费
不亏。这是全市场最便宜的保险。
股市不是必答题:没有三振出局规则,你可以永远不挥棒,只等最舒服的那个球飘进好球区。几千家上市公司里排除几百家人品存疑的,错过的期望收益约等于零——好机会并不稀缺,好人掌管的好公司多的是。避开的却是尾部风险:那种一次就能清空你全部复利积累的深坑。
否决权的真实定价:保费是错过几笔"坏人手里的好生意",保额是躲开所有"你注定打不赢的牌局"。这笔保险最精妙的地方在于,赔付触发条件你永远看不到——因为你没下场,灾难没有发生,你甚至不知道自己躲过了什么。但躲过的每一次,都是复利曲线没被归零的一次。
不蠢与聪明立过三层秩序:原则负责不蠢。一票否决就是"原则"栏的标准件——不与坏人交易,无论赔率。它听起来不聪明,因为它的职责不是聪明,是保证你活到聪明起作用的那天。
七、填空
更成立。
合伙、雇佣、供应商、婚姻——一切长期关系都是不完备合同,都靠对方的人品填空。而且比股票更难止损:股票有卖出键,一秒清仓;关系的退出成本以年计——诉讼、分割、声誉损耗、沉没的时间和感情,每一项都是不可逆的消耗。
与坏人共事的真实成本不在东窗事发那天。从签约那天起,你本该用于创造的带宽,就被改配给了防守:核对每句话是否有陷阱,留存每条记录以备万一,揣测每个动作背后的真实意图。你还没亏钱,已经先亏了注意力——而注意力是比钱更不可再生的资源。
择友立过立法机构:选合作者就是选你人生的立法委员——与坏人签长约,等于请强盗进立法机构,然后指望条文保护你。条文保护不了你。条文是死的,人是活的,活人永远能找到死条文没覆盖的角落。
财务瑕疵是加减号,人品瑕疵是乘号前的负号——数字再大,符号为负,全盘皆负;所以它不打折,只否决。
翻一遍你的持仓与合作名单,找那个"东西是好的,但人有点那个"的项目——你留着它的理由,无非"折价够深"或"我能盯住"。巴菲特用几千笔交易替你测过这两个理由的胜率:零。世界上好人不少,好公司很多——你的一票否决权,从来不缺行使对象。
延伸 · 同簇「第八部 · 标尺的立法机构」 · 人生第三件确定的事 · 比别人更快乐的陷阱 · 有底线的好人 · 蠢的定义