活着,然后复利
追本之箭 — 活着,然后复利
2026-08-27 Thu 09:11
投资 = 在非遍历的乘法世界中,用有限信息、有限生命、有限理性,在不死的前提下最大化长期几何增长率。
浓缩:活着,然后复利。
一、定义
多数人对投资的定义是"低买高卖赚差价"——单期、算术、无约束。它假设每笔交易独立结算,亏了就亏了,赚了就赚了,互不牵连。这句定义完全不同:它先声明世界的性质(非遍历、乘法),再声明你的性质(三个有限),然后立约束(不死),最后才给目标(长期几何增长率)。顺序不能乱——不知道世界是什么性质就声明自己的限制,是盲人谈路况;不承认自己的限制就去立约束,是自大者的空头支票。六个部件,装成一台机器,声明在先,行动在后。
以前的钻各执一件零件,这篇拆的是整台机器的装配图。
定义的质量决定游戏的死法。用错定义玩对游戏,比不玩死得更快——不是输在操作,是输在脑子里那个定义一开始就把你送上了错误的牌桌。检验方法很朴素:删词测试。六个部件逐个拆掉,看每块空缺对应哪种死法。
先删"非遍历",会怎样?
二、遍历
删掉它,你会信"平均"。
非遍历说穿了就一句:系综平均不等于时间平均。系综平均是统计学家的视角——把一万个平行宇宙的你摊开,每人玩一次,取所有结果的均值;时间平均是你的视角——只有一条命,一步接一步连玩一万次,取这条唯一时间线的均值。在遍历系统里两者相等,在非遍历系统里天差地别。投资,恰好是非遍历的。
俄罗斯轮盘赌:六百万赏金,六发弹巢装一颗子弹,六分之五的存活率,期望值正五百万。系综里五个平行你发了财,一个死了,人均赢家。但你不活在系综里。同一个你连扣六次扳机,时间平均是必死。期望值属于平行宇宙的你们,你只领得到时间线上这一份。
绝大多数投资决策框架——现代组合理论、风险调整收益、夏普比率——都在算系综平均。它们回答的问题是"无穷多个平行的你同时下注,平均表现如何",而你需要回答的问题是"唯一的我,沿着时间线走到底,还活着吗"。
精通失败立过遍历性的个人版:死了就没有下一把,而教训全长在下一把里。统计学叫非遍历,活人叫不可逆——同一条真理,两副面孔。
删"乘法"呢?
三、乘法
删掉它,你会信"东边亏了西边补"。
加法世界里亏损是减号,可以用别处的加号补上。你这笔亏五万,那笔赚六万,净赚一万,天经地义。乘法世界完全不同:财富是连乘,每一期的收益率是一个乘子,最终净值等于所有乘子的乘积。中间乘上一个零,前面五十年的所有乘积全部清空,后面五十年无从谈起。零没有对称的补偿项——没有哪个数乘以零能得到非零。
乘法还内置一道波动税。不急不停立过那个结构:(1+x)(1−x)=1−x²——涨百分之五十再跌百分之五十,算术平均回报为零,实际只剩四分之三。波动越大,税率越高,而算术平均对此完全失明。波动不是噪声,是在你的连乘链条上逐环抽税的暗关。
加法思维者看单期战绩,乘法思维者看连乘链条。链条不在乎你最好的一环有多亮,只在乎最坏的一环会不会断。
那三个"有限"——删掉变成全知、永生、全理性,会怎样?
四、有限
定义直接塌方。投资的一切纪律都是对三个有限的诚实回应。
全知者不需要安全边际。安全边际不是贪心者的折扣价,是无知者的认知保险——你不知道的东西才需要留余量。全知者对每家公司的每一个未来现金流精确到分,估值即真值,何须边际。删掉"有限信息",安全边际失去存在理由,分散投资也不再必要——全知者集中火力即可。
永生者不怕深度回撤。腰斩了?等着就行,反正有无穷的时间等反弹。而你的"长期"有到期日。回撤吃掉的不是净值数字,是你剩余寿命里的复利年限——七十岁腰斩和三十岁腰斩,数字相同,代价天壤。三十岁有四十年修复期,七十岁腰斩后不是回撤,是退场。删掉"有限生命",一切回撤都只是暂时的坑。
全理性者不需要原则。原则是不蠢与聪明里那根保险丝,替理性断电的时刻值班。你恐惧时不会计算,贪婪时不会克制;原则不是美德勋章,是给非理性状态预装的断路器。删掉"有限理性",纪律降格为装饰。
删掉三个有限,投资退化成神仙的游戏;承认三个有限,纪律才从美德变成刚需。
"不死的前提"为什么放在"最大化"前面?
五、约束
词序即层级。
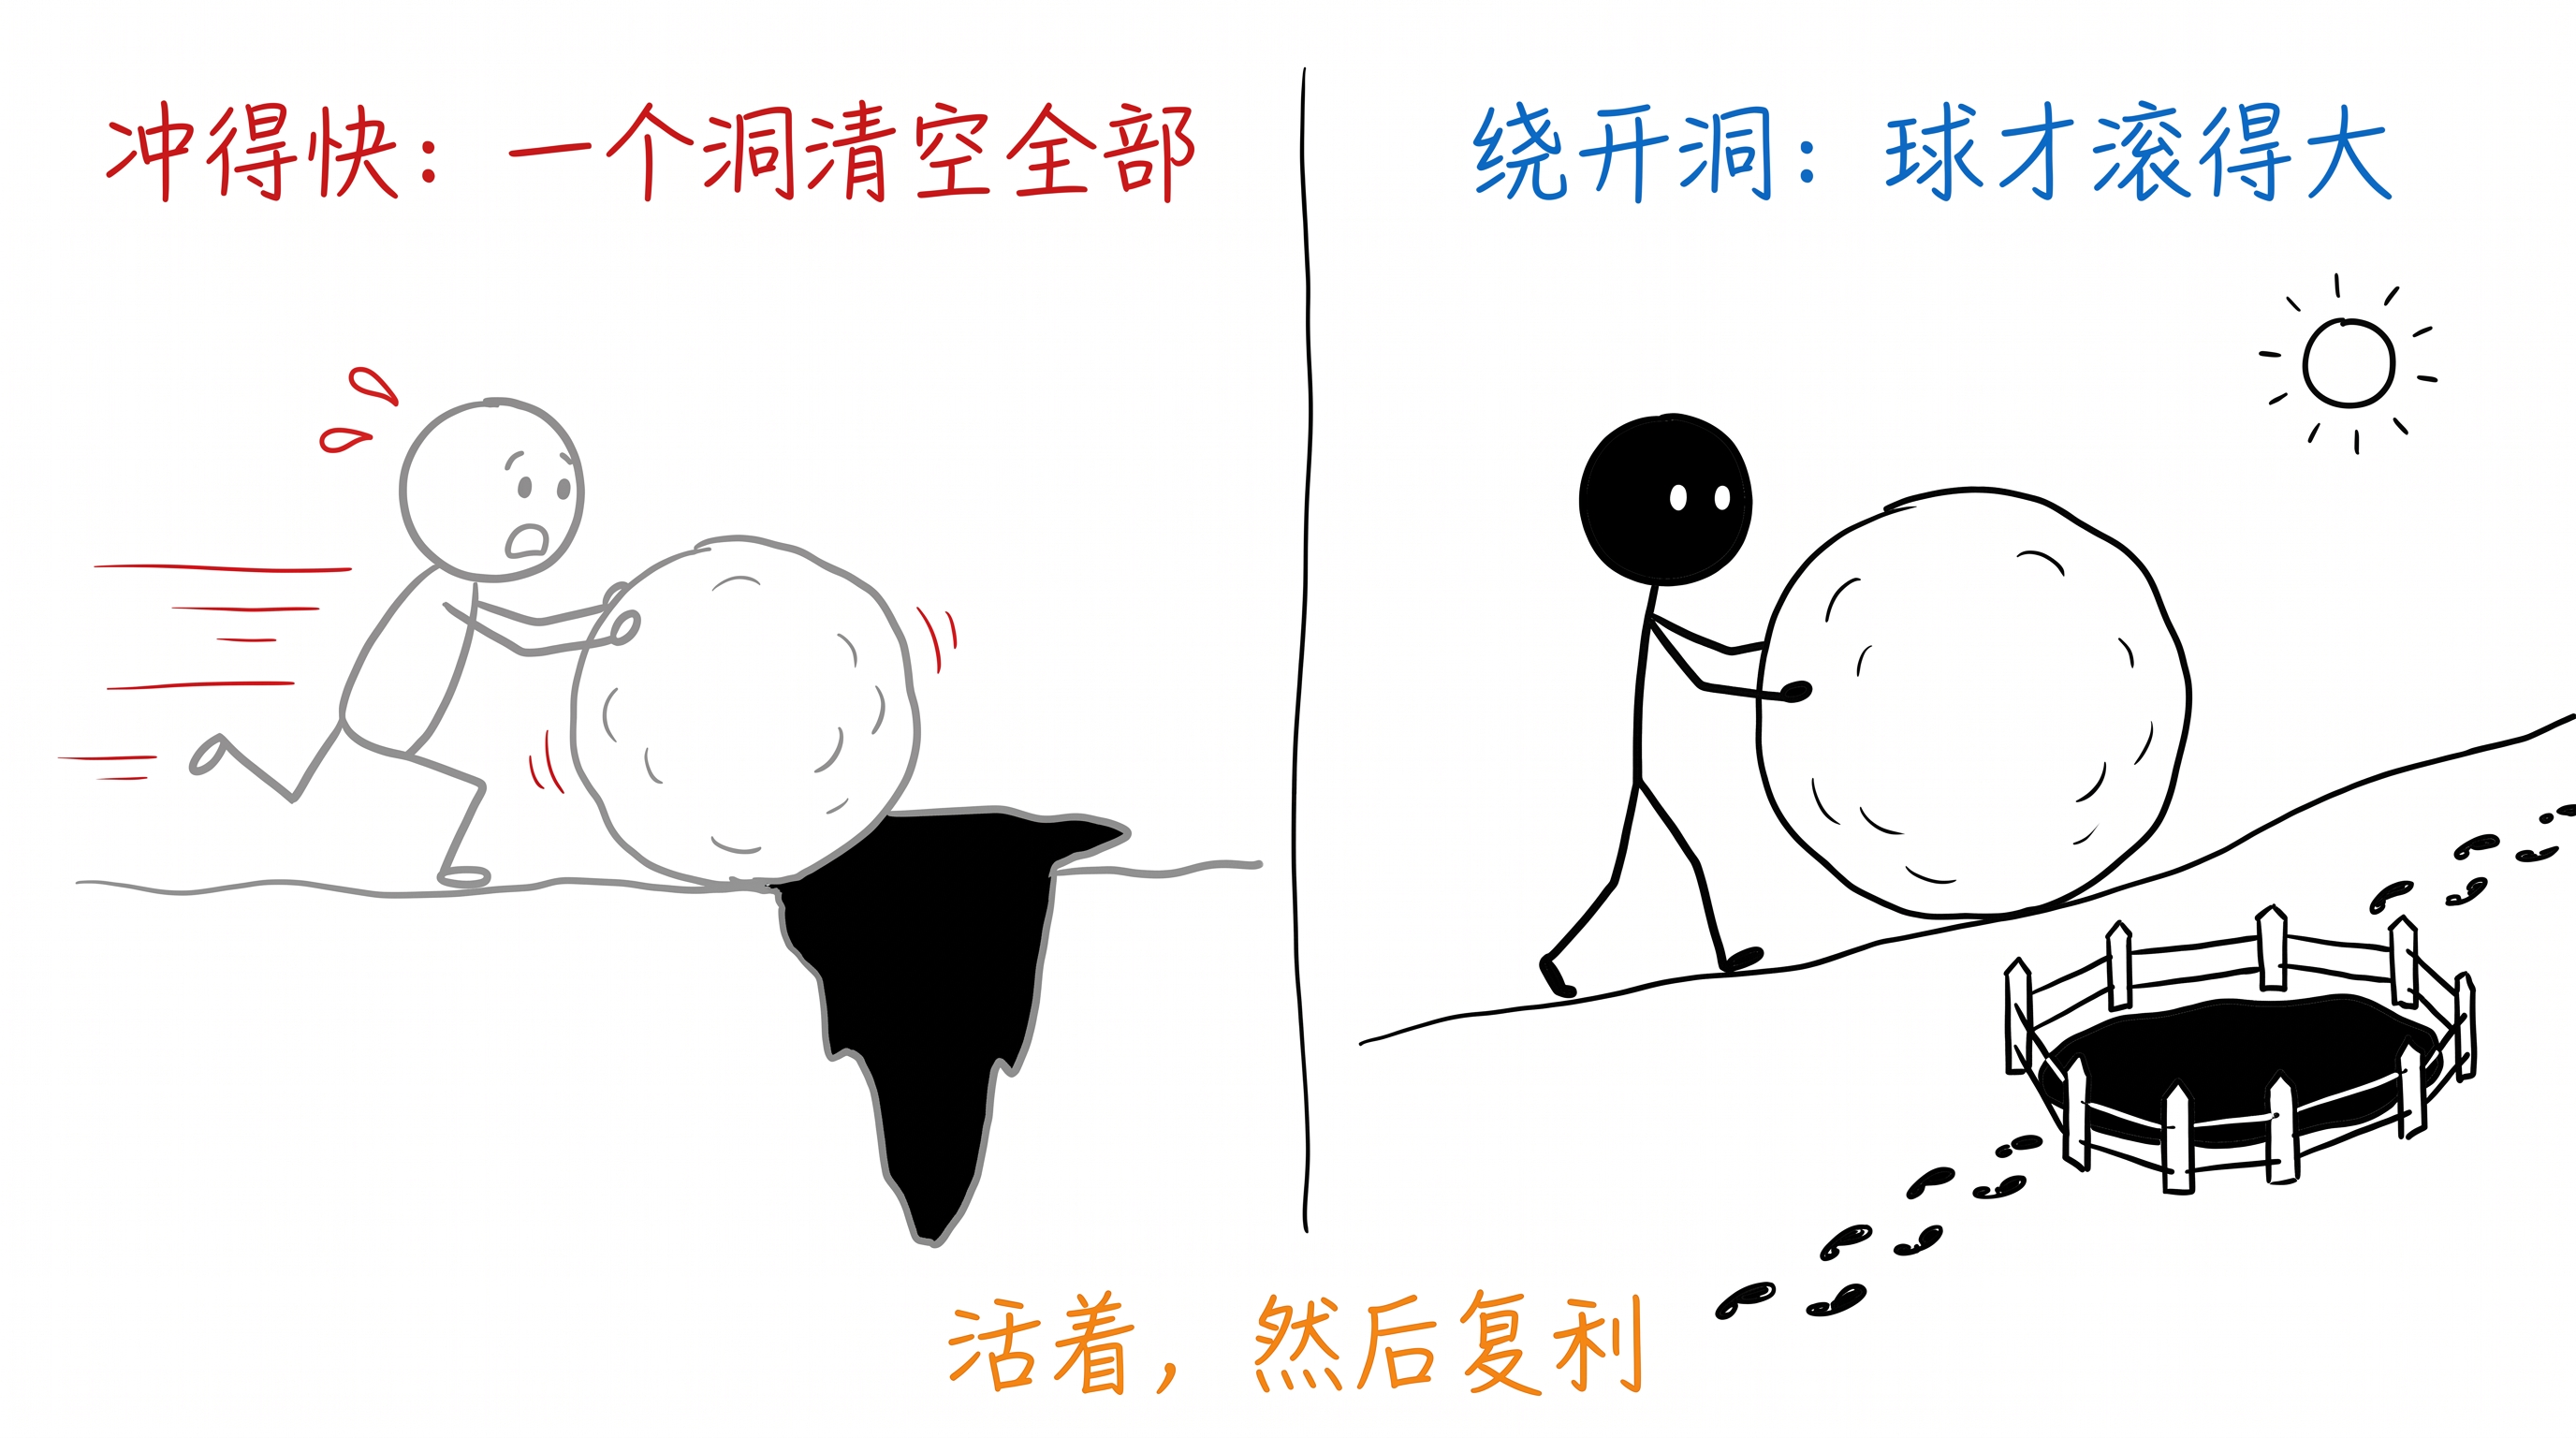
不死是前提,不是目标函数里的一项。前提的意思是:它不参与权衡。你不能拿百分之一的死亡概率去换百分之十的收益,因为在非遍历乘法世界里,死亡不是大额亏损,是把你所有未来项全部乘零。大额亏损还有翻盘的数学可能——亏了百分之九十,只要不退场,理论上还能涨回来;乘零之后没有理论,连可能性本身都归零。
风险不是波动立过那道分界:波动是题目,永久亏损是退学。约束和目标的区别就在这里——目标可以打折完成,七十分也算及格;约束打折即死,存活率九成九不叫安全,叫还没轮到你的那颗子弹。
把"不死"挪进目标函数里做权衡的人,账面上叫激进,结构上叫已死未葬。他没有破产,只是还没走完从乘上零到账户归零之间的算术过程。
目标为什么偏偏是"几何"增长率?
六、几何
因为几何增长率是唯一把"活着"写进公式的目标函数。
最大化算术期望会引你满仓加杠杆——期望最高的那把,往往含着出局概率。算术期望不在乎你会不会死,它只管把好结果和坏结果加权求和,而"死了"在求和里只是一个很大的负数,可以被更大的正数盖过。最大化几何增长率自动限制仓位——凯利判据说穿了就是:让长期连乘最大的那个下注比例,天生不许你押上全部。它不是保守,是数学在替你拒绝那些期望值很高但连乘值为零的赌局。
凯利不让你每一把挣最多,但让你挣最久——而在乘法世界里,最久的那个人反而挣得最多。
其余目标函数都在用你的死亡概率换期望值,只有几何平均替你先扣掉了死法再谈富法。
这就是龟兔的数学正名:兔子输给的不是勤奋,是自己的方差。
六个部件装完,回到浓缩句的词序——为什么是"活着,然后复利",不能倒过来?
七、词序
"然后"两个字是铁的。不是并列,是层级——活着是先验,复利是目标。先验不满足,目标不存在。倒过来写成"复利,然后活着",逻辑即刻荒谬:复利是连乘的产物,连乘的前提是每一期你都还在场,你不在场了,复利找谁复?
复利的残酷真相是它不需要天才,只需要不中断。唯一的成功学里那台四十亿年的机器只做对了一件事——每一代都活到了下一代。不需要最强,不需要最快,只需要链条没断过。
活着不是复利的成本,是复利的引擎舱;中断不是复利的减速,是复利的除名。
乘法世界只有一种破产:乘上一个零——所以"活着"不是稳健者的性格偏好,是数学下的命令。
翻出你的持仓或人生配置,找那个"如果它归零,我就出局"的敞口——问三个字:它多大?只要它大到存在,你就还没读懂这个定义;把它拆到"归零也只是疼"的尺寸,你才算在这台机器上系好了安全带——然后,才轮得到复利开口说话。
延伸 · 同簇「第四部 · 乘法世界只有一种破产」 · 敬畏与改错 · 经验可并行命不能 · 不亏钱的硬约束 · 双重安全边际