杠杆的去向
追本之箭 — 杠杆的去向
2026-08-27 Thu 08:38
对金融创新的一个定义(比较极端):大多数金融创新,就是给不该加杠杆的人,把杠杆加上。
一、审计
先看这个定义的定义方式。
金融创新的官方简历永远按意图写:普惠金融、效率提升、风险分散、让每一个人平等享有金融服务——一套完整的民主化叙事,每个词都能写进招股书的使命章节。但意图是自述,不是证据。这些好词描述的是"我想干什么",而不是"我干了什么"。这个极端定义换了一个维度,按功能写:不问你的初衷多崇高,只问一个审计问题——钱最后流向哪,杠杆最后落在谁身上。
意图和功能之间的缝隙,正是审计存在的全部理由。宣传描述意图,审计描述功能——极端定义是一根审计探针,不是全称判断。
它自称"比较极端",这四个字是清醒的自知之明:不是说所有金融创新都是这样。保险是创新,指数基金是创新,电子支付是创新——这些确实不在这个定义的射程里。但当你拿这根探针去扫整个行业的产品清单,命中率高得令人不安。不是全中,但中得太多了。功能审计不需要怀疑任何人的动机——好意图也能产出坏功能,这才是它令人不安的地方。初心不算数,功能说了算——这是审计的规矩。
凭什么命中率这么高?
二、弃土
因为市场结构决定了增量只能来自被拒者。
该加杠杆的人——现金流稳定、抵押物充足、风险认知够用——从来不缺杠杆。银行排着队给他们授信,利率一家比一家低。这片存量市场早被传统金融犁过无数遍,利润率压到薄如刀片。"创新"不甘心在刀片上继续刮油,它要找增量。增量在哪?在被传统风控拒绝过的人群里。
于是一个冷峻的等式浮出来:创新的处女地,恰好是风控的弃土。
"未被服务的市场"——这个说法听上去像被忽视的金矿。但金矿之所以没被挖,多数时候不是因为没人看到,而是因为有人看到了、算过账、然后走了。传统风控不服务他们,不是因为傲慢,是因为做过数学。"下沉市场"这个词的金融版本,往往就是杠杆下沉——不是服务在下沉,是风险在下沉。越往下沉,杠杆承受力越弱,偏偏杠杆比率越高——这不是巧合,是商业模型在追逐利差。
弃土上的人,自己怎么想?
三、两渴
最渴望杠杆的,恰恰是最不该加的。
手头越紧,越需要"翻身的工具";亏得越深,越渴望"回本的机会"。承诺升级立过:"回本"是全世界最贵的两个字,它把决策的参照点锁死在昨天的成本上,让人看不见当下的概率结构——只盯着"还差多少",看不到"还能亏多少"。杠杆对这种心理是完美答案:小本金撬大仓位,一把回本,一次翻身。越绝望的人越需要这个加速器,越需要加速器的人越不会细看条款里的年化利率和强平线。需求从底层涌上来,供给从顶层压下去——两股力量的交汇处,站着那些在深夜反复计算"再借一笔就能翻身"的人。
供需在此精确接头:一边是被拒绝过的渴望,一边是找增量的资本——"创新"就是给这场交易发的通行证。一个愿打,一个愿挨——但愿打的那方对后果了然于胸,愿挨的那方往往只看到翻身,看不到出局。
放贷的人不怕他们还不上吗?
四、脱手
不怕,因为风险可以转手。
发起-分销模式的本质:放贷的人把贷款打包、分层、证券化,卖给下家——收手续费的人不承担违约,承担违约的人赚不到手续费。激励一旦这样错位,审贷标准的崩塌就只是时间问题。你的爆仓是他的业绩,你的违约是下家的问题,他的 KPI 只看放了多少量,不看收回多少钱。风险和决策权分离的那一刻,这条链上没有一个节点有动力去说"不"——每一个中间人都能指着下一环说"这不是我的责任"。
蠢的定义立过四象限:损人不利己才叫蠢——这门生意损人而利己,在奇波拉的矩阵里不是蠢格,是强盗格;被加上杠杆的那端,才是无助格。最后一道防线是系统救助:亏够大就大到不能倒——收益私有化,风险社会化。强盗已收场,无助者已退场,买单的人还不知道自己已经入场。
这套流水线为什么监管拦不住?
五、换名
因为新名字能骗过旧探测器。
名与知立过:名称挡住机制。监管规则按名字编写,创新按机制运作——换个名字,旧规则的探测器就失灵:次级贷款打包成 CDO,高利贷注册成消费金融,配资平台叫互联网理财,赌场协议叫收益农场。每个新名词都自带一层豁免光环:"这是创新,旧框架管不了。"旧规则的免疫系统认不出换了外壳的旧病毒。而"创新"两个字本身就是最好的外壳——谁敢反对创新?
这不是监管失职,是结构性的时差。命名总是滞后于机制:创新先跑,名字后追,监管再追名字——三者之间隔着两段延迟。等监管终于学会了新名字、写出了新规则,杠杆早已加完,周期已经走到了清算段。输的那一方才发现,新名字底下装的是旧炸药。
杠杆本身到底是什么——它错在哪?
六、放大
杠杆本身不错,它只是放大器:不创造收益,不辨别方向,对信号和噪声一视同仁地放大。
所以"该不该加"有物理判据,不是道德审判。风险不是波动立过天壤之别:波动是题目,永久亏损是退学——"不该加杠杆的人"的操作定义:一次正常幅度的波动,就能把他送进永久亏损的人。这是一条物理分界线,不是一个价值判断。
对承受得起波动的资产负债表,杠杆放大效率,是趁手的工具;对承受不起的,杠杆把一次普通回撤直接翻译成出局——不是亏多亏少的问题,是还在不在场的问题。一张撑得住三倍波动的表,加三倍杠杆依然从容;一张只撑得住半倍波动的表,两倍杠杆就足以送它退场。同一根杠杆,两种物理结局。差的不是杠杆本身,是垫在下面的那张资产负债表。
那金融创新还有真的吗?
七、探针
有,而且判据只有一条。
保险把风险从承受不起的家庭转给承受得起的资本池;指数基金把投资成本降到接近零,让普通人不需要杠杆也能参与市场的长期回报。保险不消灭风险,只让它流到正确的位置;指数基金不消灭成本,只把寻租的中间层压缩到极限。这两样东西的共同结构:风险最终停在了有能力承受它的地方。真创新与伪创新的分水岭不在技术多新、名词多潮——在于风险最终停在有能力承受它的资产负债表上,还是停在最脆弱的那张上。
精通失败立过剂量学:爆仓项永不入场,无论赔率多诱人——那是个人端的防线。这句极端定义,是市场端的探针:用它扫一遍任何金融产品,看风险的终点站在哪张表上。
该加杠杆的人从来不缺杠杆——所以金融创新最诚实的审计不看它发明了什么,看风险最后停在哪张资产负债表上。
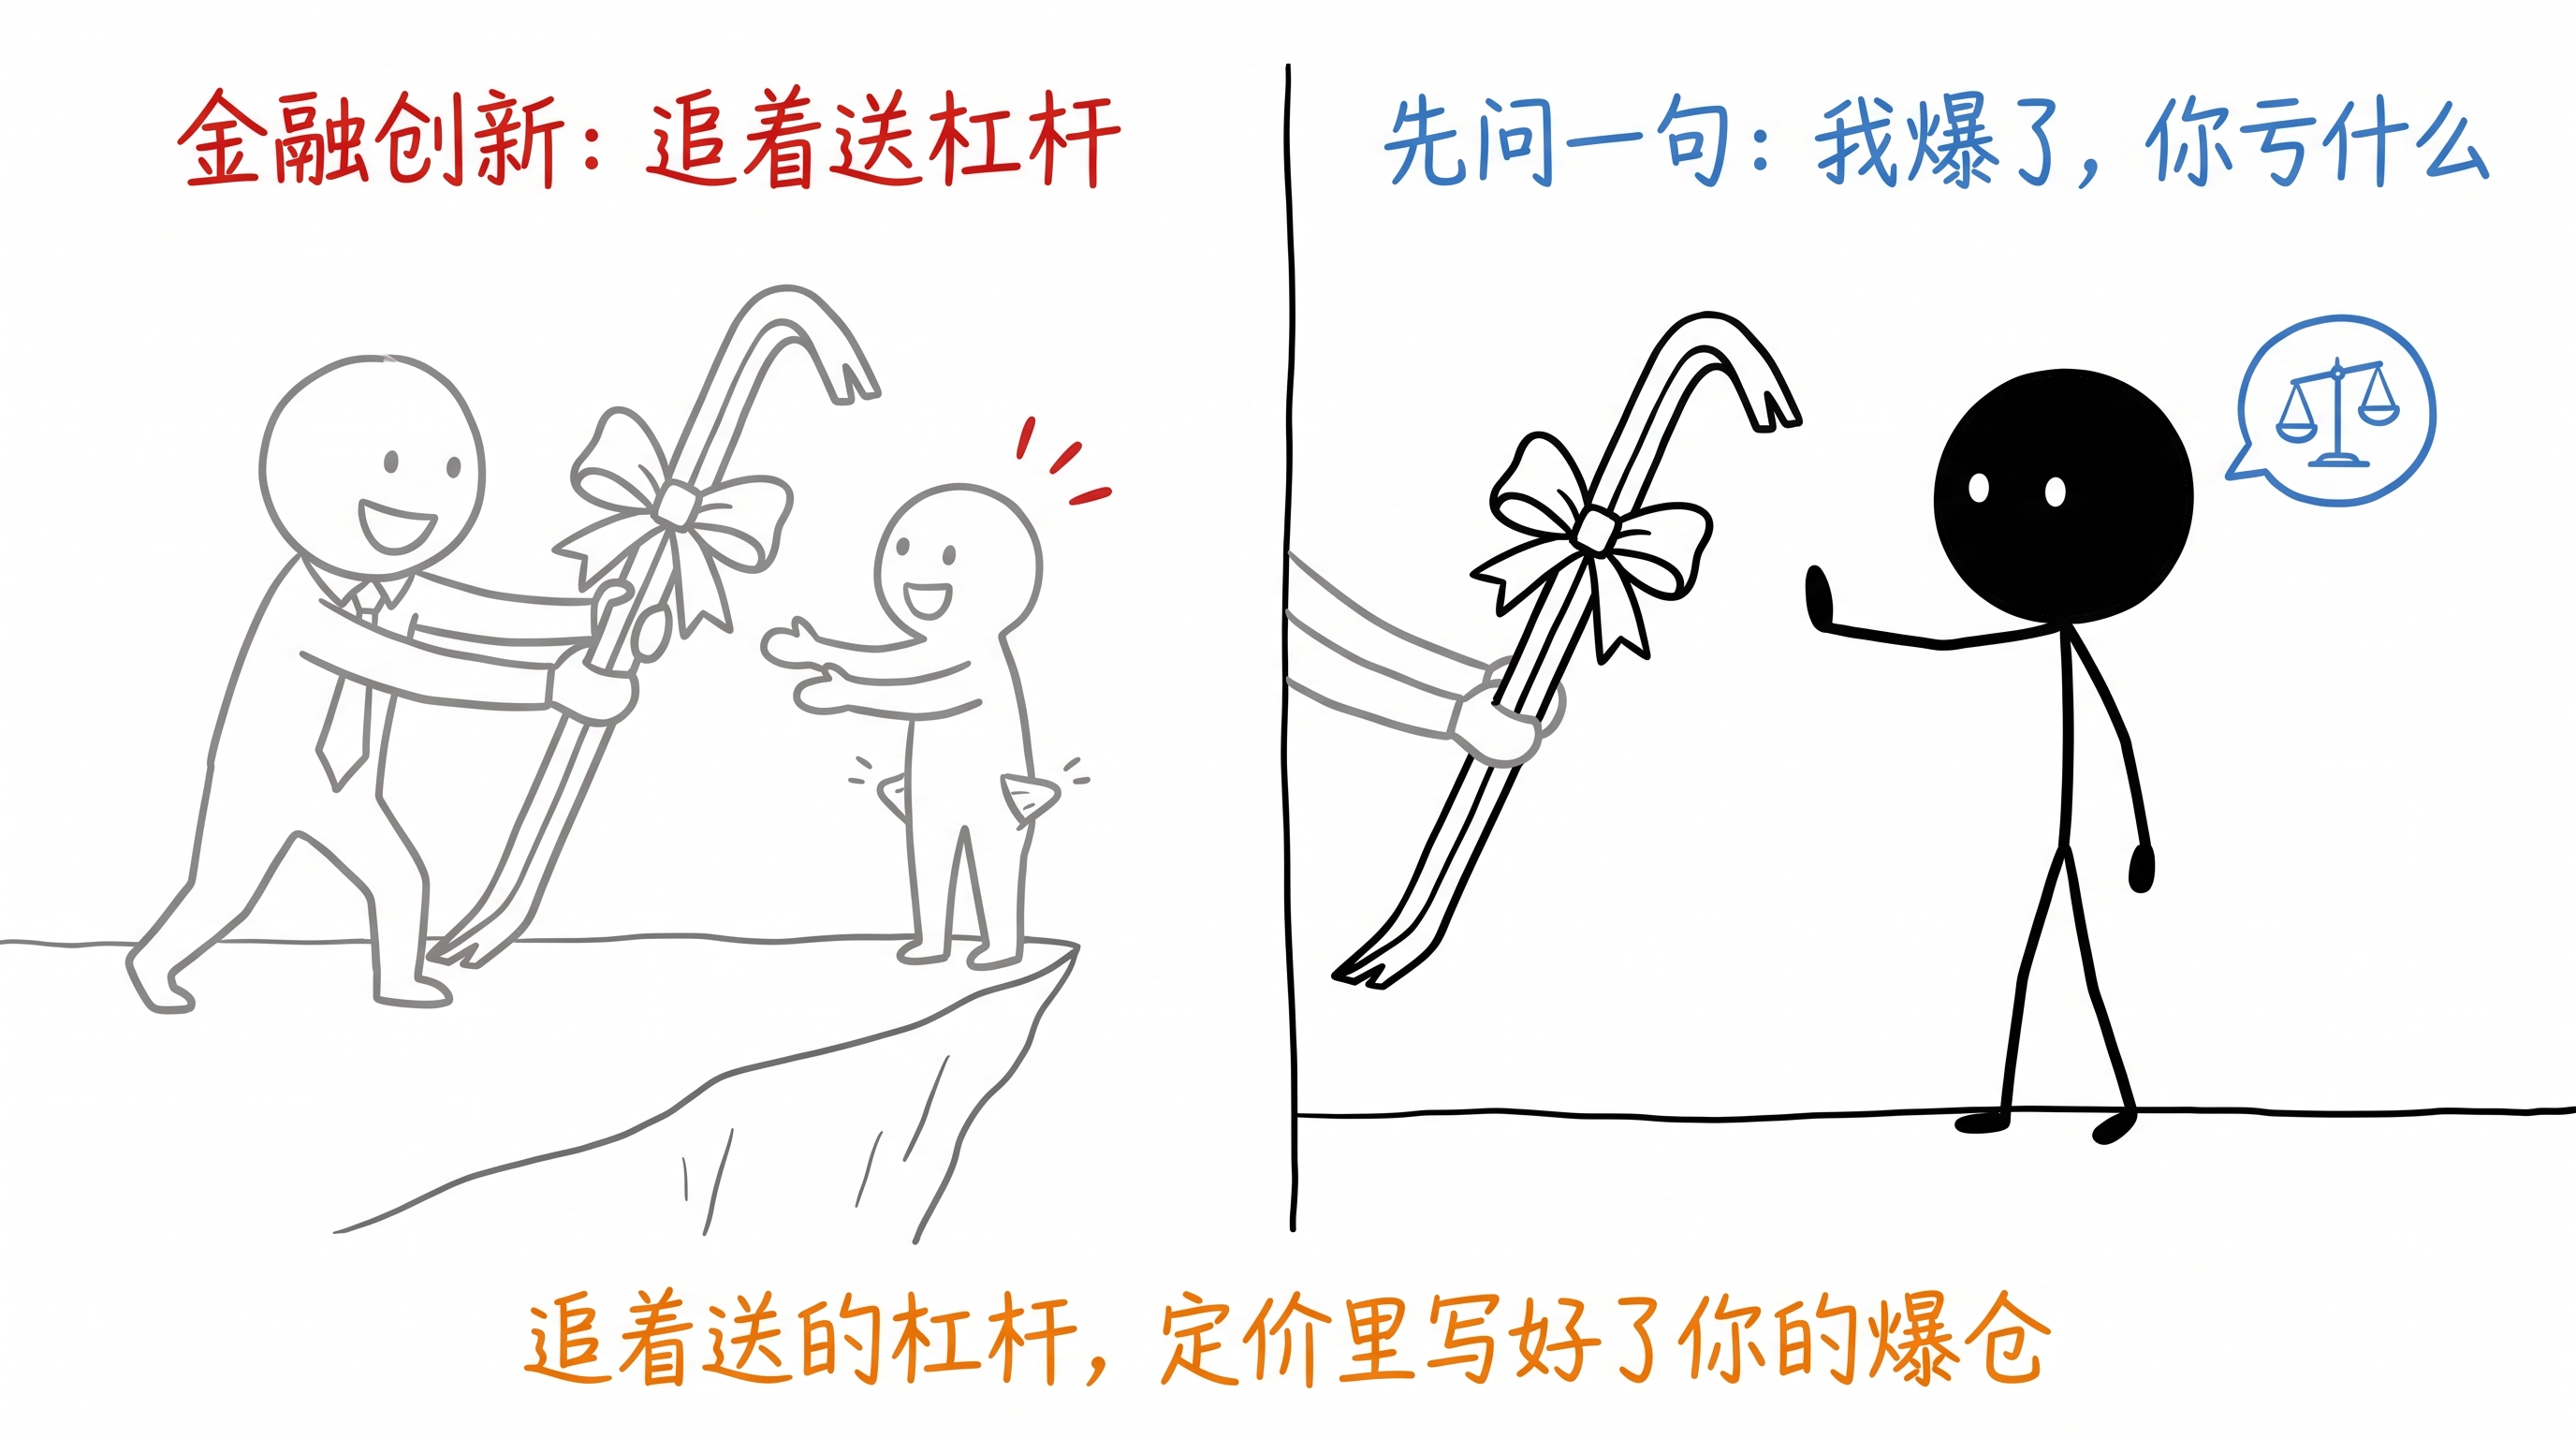
下次有产品热情地追着给你额度,先问一个问题:为什么传统渠道不给你这个价?再当面问一句:如果我爆了,你亏什么?答案是"不亏什么"的话,你就懂了——这个定义一点都不极端。追着送上门的杠杆,定价里已经写好了你的爆仓;你不是它的客户,是它的原料。
延伸 · 同簇「第六部 · 所有人都算对的时候」 · 预见的越权 · 扩散销毁非采纳证据 · 花与无主 · 所有人都算对的灾难