错配的保费:生死簿的反面
追本之箭 — 错配的保费:生死簿的反面
2026-08-11 Tue 13:38
对眼光放在长期的投资者——养老金、大学捐赠基金、为退休攒钱的个人——用股票与债券的比例去衡量组合的"风险",是天大的错误。组合里的高评级债券,往往反而推高风险。 —— 沃伦·巴菲特,2017 年致股东信
一、悬案
期限错配那篇立了生死簿:"别短借,别长贷。"墨迹未干,就撞上一桩悬案:三十年期美国国债——人类账本上最标准的"长贷"——为什么永远有人排队买?买家里不乏世界上最精明的钱。要么他们在集体犯罪,要么戒律有暗门。
那篇钻的是戒律怎么救命;这篇把刀转过来,钻戒律自己——立法者本人,经得起自己的法吗?
先提审买家。
二、买家
提审结果:同一张纸,五种人在买,动机没有一个相同。
养老金和寿险,负债端是二三十年的年金承诺——对他们,买三十年国债恰恰是消错配:两端对表,不买才是渎职。银行,拿随时可取的存款去买——这是制造错配,硅谷银行的死法。杠杆基金,用隔夜回购的钱买——错配是租来的,风暴一来连夜归还。赌利率的,买的不是三十年,是打算持有三十天的方向筹码。外汇储备和指数基金,规则写死的默认仓,谈不上动机。
免疫工具、毒药、租约、筹码、默认仓——五张账本,五种东西。案子破了一半:错配从来不是资产的属性,是资产乘以负债的配对属性。 纸无罪,配对定罪;生死簿审的是配对,不是纸。
那立法者自己,敢不敢碰这张纸?调他的案底。
三、案底
案底比想象的厚。
八十年代,利率两位数的年代,他重仓过长期市政债;1997 年,他买过几十亿美元的长期零息国债——久期比三十年附息国债还极端的品种。更妙的是另一面:2019 年起他连年发行日元债券,票息不到百分之一,部分期限二三十年——他在卖长债。对手盘正是需要匹配日元长负债的日本寿险:一边消错配,一边收便宜钱,两边都对。
所以案底给出的完整版戒律是:别在价格不补偿的时候长贷;价格给够了,他第一个破戒。 "永不买长债"是利率趴在地板上那十几年说的话——语录有出厂日期,戒律没有。把条件冻成永恒的,从来不是他,是抄语录的人。
可他给遗孀的遗嘱,白纸黑字写的是永久配置。那怎么解释?
四、遗嘱
遗嘱只有一行:九成标普指数,一成短期国债。
表面是"股票加现金",骨架是一副杠铃。九成那头是超长久期——他 1977 年就把股票定义为"票息会长大的股权债券":一张永不到期、票面随企业定价权上调的债。一成短债是零久期,功能不是收益,是让遗孀永远不在错价的日子被迫卖出——把伯克希尔"永不依赖陌生人善意"的军规,微缩进一个家庭。
被整段挖空的是中间:长期名义债——收益封顶、通胀不封顶、又没有成长补偿,账本上最差的象限。
所以他没有放弃久期。他把久期换了币种:从名义美元,换成企业定价权。 遗嘱美得像定理。但定理的麻烦在于——它有隐藏参数。
五、参数
三个,全藏在遗孀身上。
提取率约等于零。 遗孀一年花掉本金的千分之一,腰斩当然扛得住;换成每年要提百分之四的普通退休者,一场开局熊市就能把九成股票的组合咬穿。选市偏差。 九成单压标普,前提是恰好押中人类史上唯一没出过三十年实际零回报的主要市场——1990 年的东京遗孀执行同款遗嘱,二十年后本金减半。"别赌美国输"是立场,不是定理。凸性外包。 拒绝长债,等于交出唯一的深度通缩对冲;他用几百亿现金加危机时敢扣扳机自制凸性——2008 年高盛百分之十的优先股,就是他的行权单。没有他的弹药和心跳管理的人,砍掉长债就是真裸奔——风险不是波动那篇说过,风险是永久性亏损,而裸奔者的永久性亏损,不挑通胀通缩。
三个参数指向同一处:别人抄得走他的持仓,抄不走他的负债端。 顺着这条缝往下钻。
六、影子
钻到底,公理只有一行。
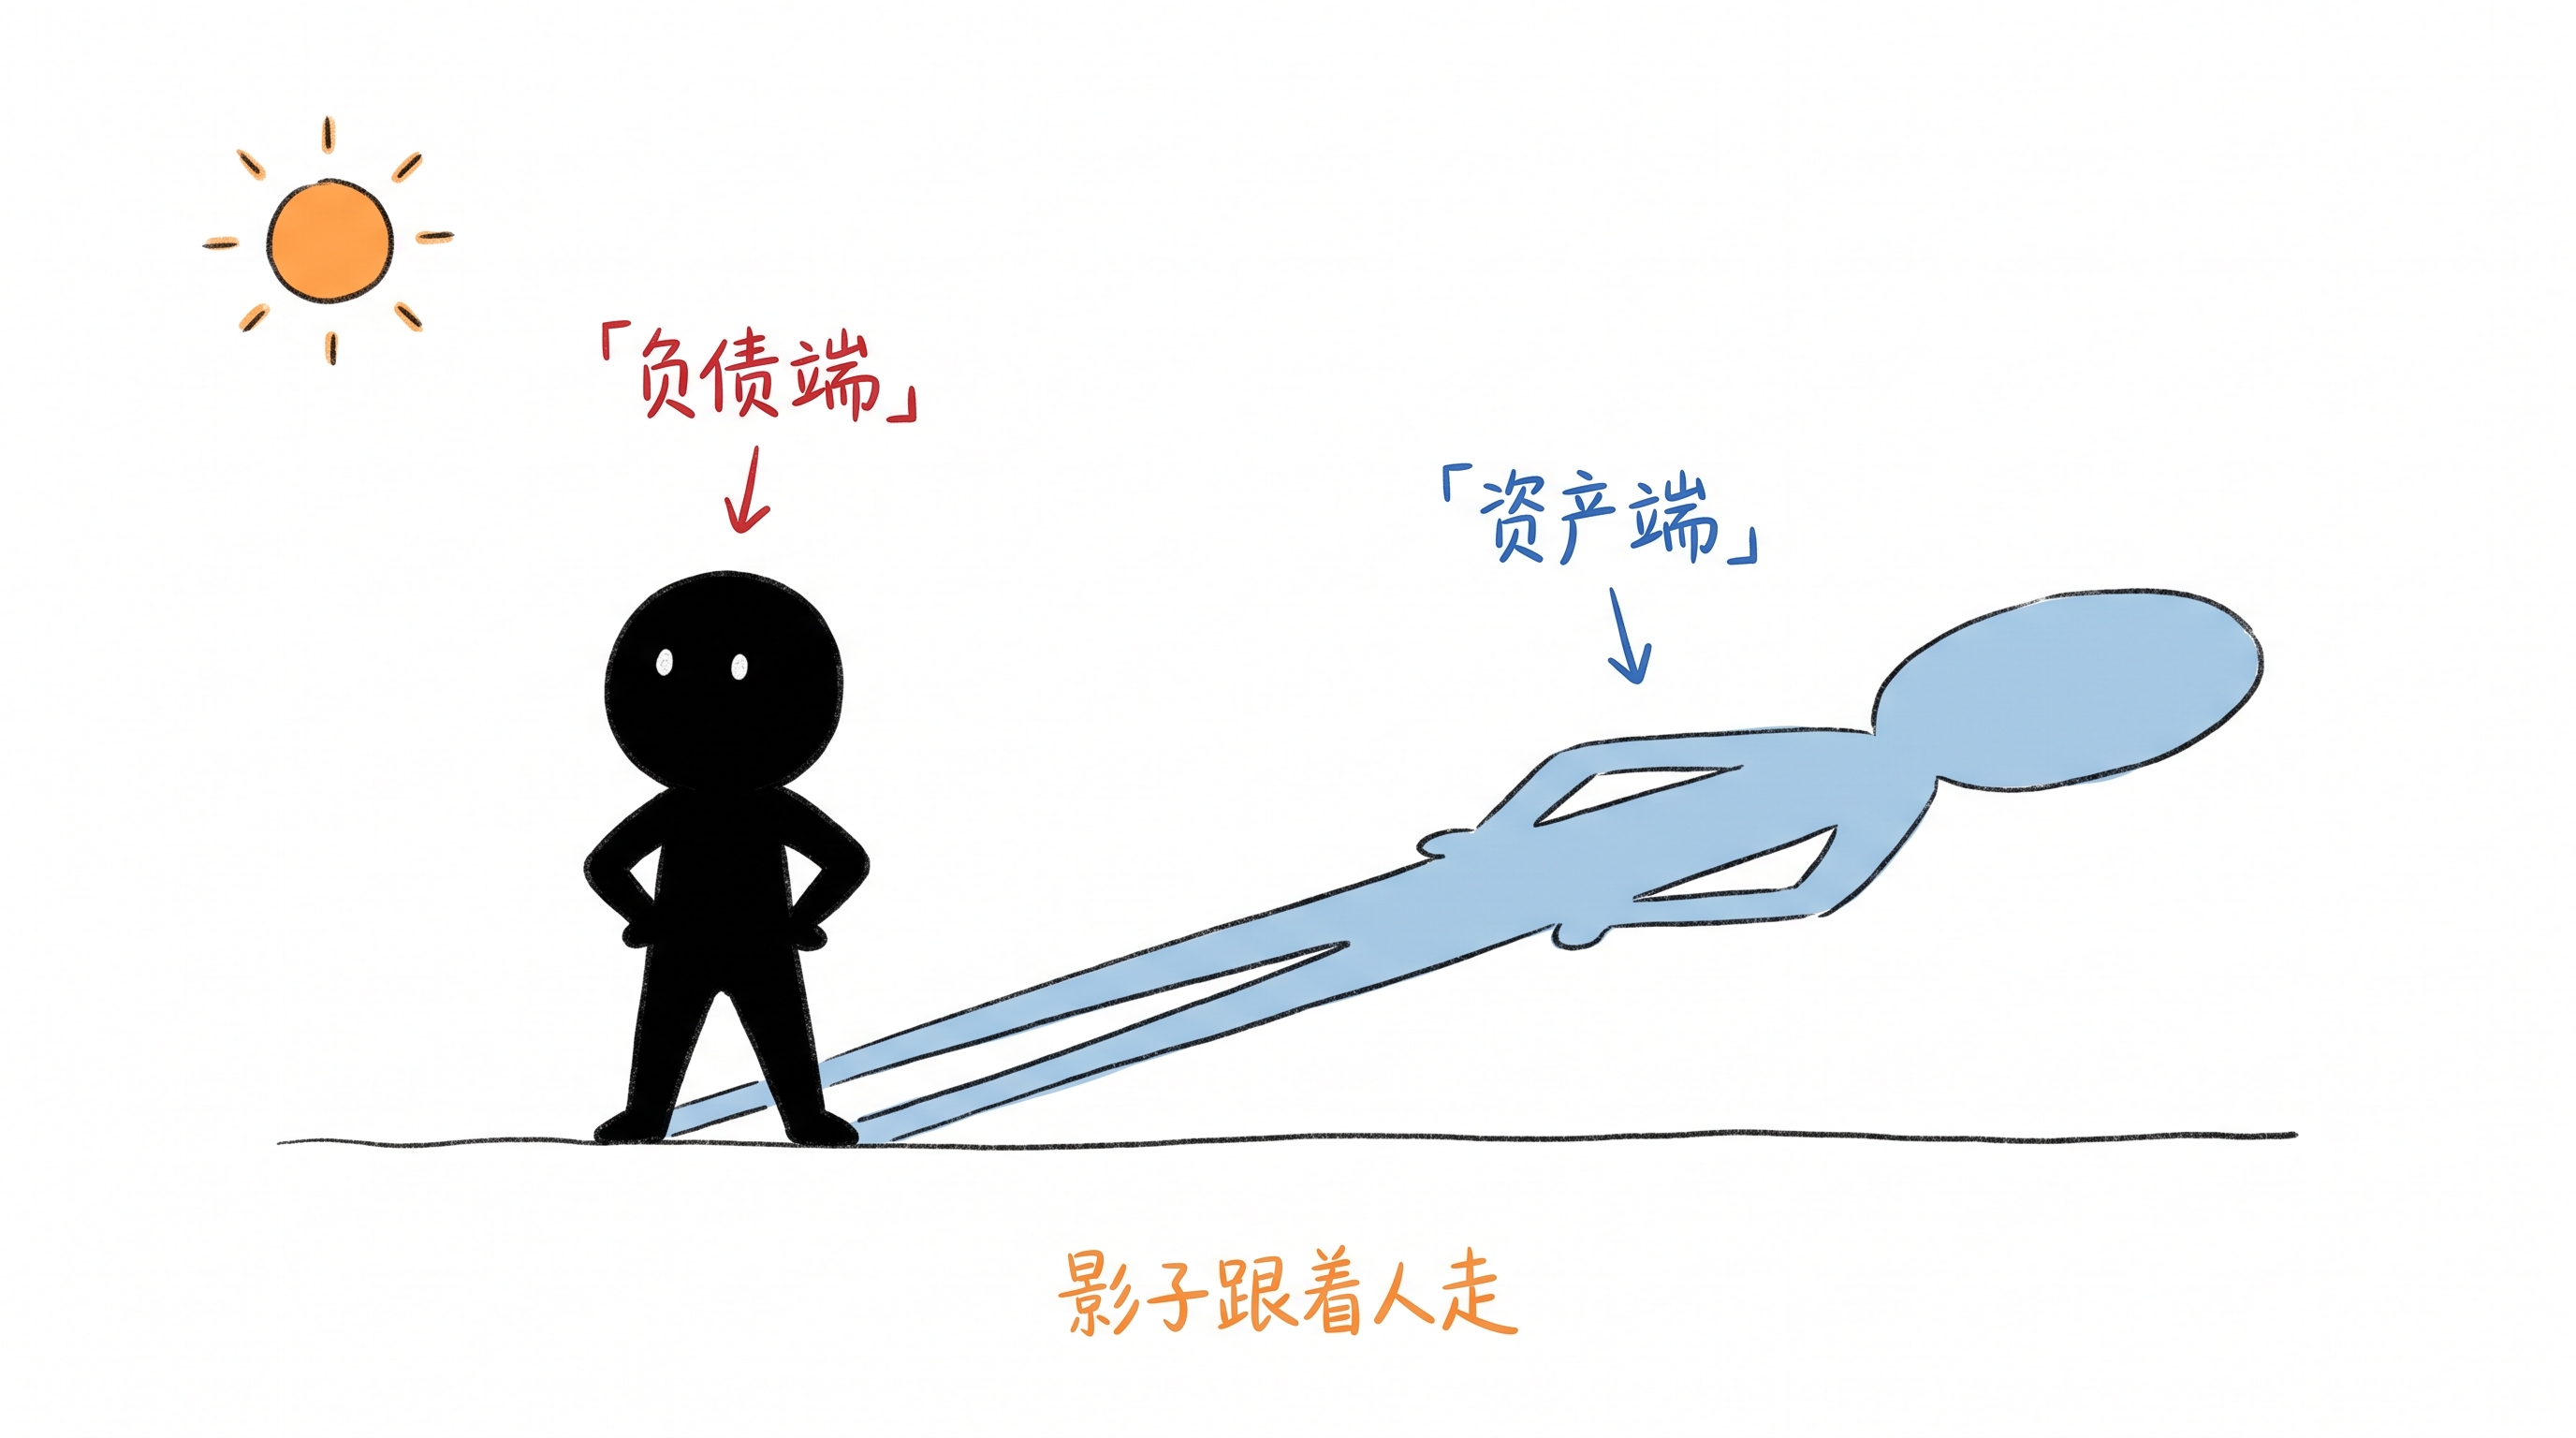
他劝遗孀九成股票,自己却在伯克希尔坐着三千多亿美元短期国库券——约占整个市场的百分之五。不是言行不一:伯克希尔的负债端是保险浮存金加永久股本,"永不被迫卖出"写进军规,现金不是防御,是等着行权的收购期权。两副持仓,同一条公理:
负债端决定一切,资产端只是负债端的影子。
"别短借、别长贷",不过是这条公理在"永久资本、机会成本等于股权回报"这组边界条件下的一个特解。养老金在解同一个方程,解出买三十年;银行在假装方程不存在;杠杆基金在给方程做市。抄他的九成股票而不抄他的零短期融资,是抄枪不抄保险栓。
公理落定,只剩一问:错配迟早杀死错配者,市场为什么不把它灭绝?
七、保费
因为错配不是罪,是商品。
储户要活期,借款人要三十年——银行的本职就是把两个不可能同时成立的愿望缝在一起,卖的就是期限转换,全社会为此付费。硅谷银行的死因不是错配存在,是错配没定价、缓冲为零。灭绝错配,就是灭绝银行、保险和一半的金融——所以市场不消灭它,市场给它标价。
而他的真实站位,比生死簿还冷一层:他不消灭错配,他做多别人的错配爆仓。 每轮危机是错配者的集中葬礼,他是葬礼上唯一带着现金的来宾——收购遗产的钱,正是死者们年复一年付给他的保费。期限错配写到"站在出口旁边收门票"就停了笔,其实只差最后一句:门票钱,就是别人付的错配保费。
生死簿的正面写着"把命脉签成长约,把选择权留成活期";翻过来,反面印着一行价目表:设计不了自己负债端的人,终其一生,都在为设计得了的人付保费。
延伸 · 同簇「第四部 · 乘法世界只有一种破产」 · 风险不是波动 · 期限错配 · 流动性为何在需要时消失 · 危机住在梦的边界外